
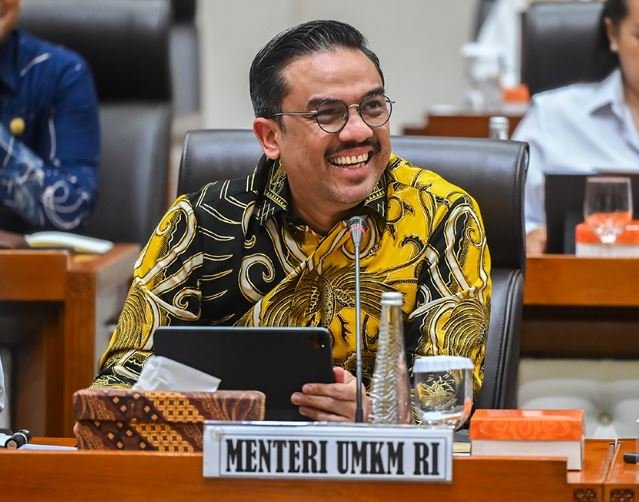
triggernetmedia.com – Menteri Usaha Mikro, Kecil, dan Menengah (UMKM) Maman Abdurrahman mengingatkan pemerintah dan sektor perbankan agar tidak hanya mengejar peningkatan penyaluran pembiayaan kepada pelaku UMKM.
Menurut Maman, tambahan modal tidak otomatis membuat usaha berkembang jika pelaku UMKM tidak memiliki pasar yang cukup untuk menjual produknya. Tanpa kemampuan menjangkau konsumen, peningkatan pembiayaan justru berisiko berujung pada kredit macet.
Saat ini, akses pembiayaan UMKM telah mencapai lebih dari Rp1.500 triliun. Namun, porsi pembiayaan UMKM masih berada di angka 16,8 persen dari total alokasi perbankan.
Angka tersebut masih berada di bawah target Rencana Pembangunan Jangka Menengah Nasional (RPJMN) yang menetapkan porsi pembiayaan UMKM sekitar 25 persen.
“RPJMN kita itu memerintahkan kurang lebih 25 persen dari total alokasi perbankan kita, alokasi keuangan kita. Sampai hari ini kita baru tembus di angka 16,8 persen. Artinya masih kurang lebih 8 persen lagi,” ujar Maman dalam sambutannya pada acara UMKM Finance Summit di Jakarta, Selasa (11/8/2026).
Maman mengatakan pemerintah sebenarnya memiliki ruang untuk mendorong Otoritas Jasa Keuangan (OJK) dan perbankan meningkatkan penyaluran pembiayaan. Namun, menurut dia, kebijakan tersebut tidak boleh berhenti pada pencapaian nominal.
Ia menilai peningkatan pembiayaan harus diikuti dengan kemampuan UMKM menghasilkan pendapatan. Jika produk yang dihasilkan tidak terserap pasar, pelaku usaha akan kesulitan mengembalikan pinjaman.
“Saya rasa gampang sekali kalau kita mau nekan OJK, nekan perbankan untuk gimana caranya mereka naikkan itu akses pembiayaan. Tapi pertanyaannya, pada saat kita naikkan akses pembiayaan itu, nilai kita sekarang Rp1.500 triliun, lalu kita genjot sampai kurang lebih Rp2.000 triliun, tapi kalau misalnya UMKM-nya dia nggak bisa jual barangnya, akhirnya ujung-ujungnya kredit macet juga,” bebernya.
Modal Ada, Produk Tak Terserap
Maman menilai persoalan yang dihadapi UMKM tidak selalu berada pada sisi permodalan.
Sebagian pelaku usaha telah memperoleh modal, mengikuti pelatihan, hingga mendapatkan dukungan untuk meningkatkan kapasitas produksi. Namun, setelah produk selesai dibuat, tantangan berikutnya muncul: bagaimana menjualnya.
“UMKM-nya sudah kita kasih modal, kita berikan pelatihan, kita buka peningkatan kapasitas produksi bagaimana caranya mereka bisa produksi barang sebagus-bagusnya, tetapi yang jadi masalah pada saat dia sudah produksi barang, dia mau jual ke pasar, barangnya nggak laku. Barangnya nggak laku,” jelas Maman.
Karena itu, pemerintah dinilai perlu memperkuat sisi hilir UMKM, terutama akses pasar dan daya saing produk.
Menurut Maman, pasar domestik Indonesia masih menghadapi tantangan karena produk UMKM harus berhadapan langsung dengan barang impor.
“Ya macam-macam, tapi faktor yang paling besar adalah pasar domestik kita becek. Pasar domestik kita dipenuhi dengan produk-produk barang impor. Yang mau nggak mau UMKM kita dihadapkan pada sebuah situasi dia harus head-to-head dengan produk-produk barang luar,” ujarnya.
Pembiayaan Harus Berjalan Bersama Pasar
Maman menegaskan peningkatan pembiayaan UMKM tetap penting, tetapi harus dilakukan bersamaan dengan pembenahan di sisi pasar.
Pemerintah tidak cukup hanya memastikan pelaku usaha memperoleh modal. Produk yang dihasilkan juga harus memiliki peluang untuk diserap pasar agar usaha mampu tumbuh dan memenuhi kewajiban pembiayaannya.
Jika pembiayaan terus diperbesar tanpa memperhatikan kemampuan UMKM menjual produknya, risiko kredit bermasalah justru dapat meningkat.
“Ujung-ujungnya NPL-nya naik, akhirnya problem sosial. Nah, kalau yang datang ke perbankan urusannya cuman urusan kredit macet, tapi kalau UMKM datang ke Kementerian UMKM, urusannya problem sosial,” kata Maman.
Menurut dia, kredit macet pada sektor UMKM tidak hanya menjadi persoalan bagi industri perbankan. Dampaknya dapat meluas menjadi persoalan sosial ketika pelaku usaha kehilangan kemampuan menjalankan usahanya dan memenuhi kewajiban finansial.
Karena itu, Maman mendorong agar perkembangan UMKM tidak lagi diukur hanya dari besarnya pembiayaan yang disalurkan.
“Artinya dalam kesempatan hari ini, saya juga ingin coba mulai kita melihat dari beberapa perspektif yang itu tidak hanya sekadar dilihat dari aspek pembiayaan. Dan itu saling berkaitan dengan seluruh aspek,” tuturnya.
Dengan demikian, penguatan UMKM membutuhkan pendekatan yang lebih menyeluruh, mulai dari akses modal, peningkatan kapasitas produksi, penguatan daya saing, hingga pembukaan akses pasar.
Bagi Maman, modal hanyalah salah satu bagian dari rantai pertumbuhan UMKM. Tanpa pasar yang mampu menyerap produk, tambahan pembiayaan justru dapat berubah menjadi beban baru bagi pelaku usaha maupun perbankan.
About Author